经费包干之后,报销不用编细账,但这几条线更清楚了
预算松绑了,责任没有松绑
这几年科研经费管理一直在改,改到课题组这一层,感受最直接的一条就是包干制。以前写预算书要一栏一栏填,设备费多少、材料费多少、测试费多少,报的时候还得对着科目余额算;现在不少项目只给一个总额,钱怎么用,项目负责人自己拿主意。
松绑是真的,但另一面也在发生:审计和检查的口径没有跟着松,反而更集中地去问一个问题——这笔钱花得真不真、和这个项目有没有关系。规则变了,很多人的习惯还没变,于是出问题的地方就悄悄换了位置。今年就有高校因为虚构劳务支出被查,这类事情在包干制之前有,之后也还在发生,说明真正容易踩的,从来不是科目填错,而是支出本身说不清楚。
— 01 —
改的不是能不能报,是谁来决定怎么花
政策源头是国办发〔2021〕32号文,也就是《关于改革完善中央财政科研经费管理的若干意见》。这份文件提出对人才类和基础研究类项目实行经费包干制,不再编制明细预算,把经费使用的自主权交给科研人员。此后几年,包干制的适用范围逐步扩大,不少地方科技计划、单位内部项目也跟着推行,各高校和院所陆续出了自己的实施细则。
核心变化可以归纳成三件事。一是预算科目简化,中央财政科技计划项目的开支科目合并成设备费、业务费、劳务费几大类,包干制项目更进一步,只定总额,不细列用途。二是结余留用,项目完成任务目标、通过综合绩效评价之后,结余资金留归单位统筹用于科研活动,不再像过去那样到期收回。三是劳务费和间接费用的口子放宽,劳务费可以发给项目聘用人员和科研辅助人员,社保补助、住房公积金一类也能列支;间接费用的比例按项目金额分档提高,纯理论基础研究还可以再上浮一档。
这三条合起来,实际上是把"事前算账"换成了"事后说得清"。过去财务帮你把关,是因为每笔钱都要落在某个科目余额里,超了就报不了;现在没有余额可卡,财务能做的只能是看凭证、看真实性,剩下的判断责任,前移到了项目负责人身上。
包干制放开的是"怎么花"的裁量权,不是"能不能花"的底线。判断一笔支出是否合规,仍然要回到两条老标准:真实发生,且与项目相关。
— 02 —
和传统报销比,审核的重心挪了位置
很多人对包干制的不适应,不是因为不会花钱,而是因为过去十几年形成的报销直觉失灵了。以前是"预算里有没有这一项",现在是"这笔支出能不能解释清楚"。看起来只是问法变了,实际对应的是完全不同的准备方式。
报销时财务看什么
传统:先看预算科目和余额,超支、串科目通常直接退回。
包干:不看科目余额,看发票、合同、验收和付款能不能对上。
钱没花完怎么办
传统:到期收回,所以常有人年底突击花钱。
包干:通过综合绩效评价后留归单位统筹使用,怎么用由单位制度定,不是归个人。
被追问的时刻
传统:多在报销窗口,当场退单,改完再报。
包干:多在几年后的审计或抽查,那时人、票据、聊天记录都散了。
这个差别值得多想一层。报销窗口退单,损失的是时间;审计时说不清,损失的是信用,甚至要退钱、被处理。所以包干制真正考验的不是财务知识,而是留痕习惯——你是不是在花钱的当下,就顺手把能证明这件事的东西存了下来。
— 03 —
包干不等于随便花,这几条线一直没松
很多单位在推行包干制的同时,会配一份负面清单,把明令禁止的事项列出来,清单之外由科研人员自主决定。这个思路是对的:给你自由,但把不能碰的地方标出来。综合各类检查和通报里反复出现的问题,有几类做法几乎年年上榜,值得单独说清楚。
第一类是支出与项目无关。个人消费、家庭开支、与研究方向扯不上关系的采购,都算这一类。包干制不看科目,但"与项目相关"这条从来没有取消,任务书和合同里写了什么,就是判断的依据。第二类是虚构支出,最典型的是虚构劳务。名单上挂了人,人没干活;或者钱打过去再以各种方式回流。这类问题一旦被查,性质比填错科目严重得多,前面提到的高校案例就是这一类。
第三类是票货不符和凑票。买的是A,开成B;几张不相干的消费打包成一张"办公用品";为了凑够额度去找票。包干制不要求你对着科目报,但发票背后的东西必须真的存在,这是底线。第四类是拆分规避审批,明明是一次采购,拆成几笔小额绕开审批和比价要求,这在审计里很容易被同一时间、同一供应商的付款记录串起来。
还有两类容易被忽略。一是关联交易不申报,比如把测试、印刷、耗材交给亲属或自己参股的公司做,价格还高于市场,这属于典型的利益冲突,多数单位要求事前申报。二是结余资金当成课题组的私房钱,跨项目挪用、私下转给他人使用,都是明确不允许的。结余留用的前提是通过绩效评价,留归单位统筹,具体怎么用要看本单位制度,不能自己拍板。
— 04 —
凭证这件事,别等到结题前才想起来
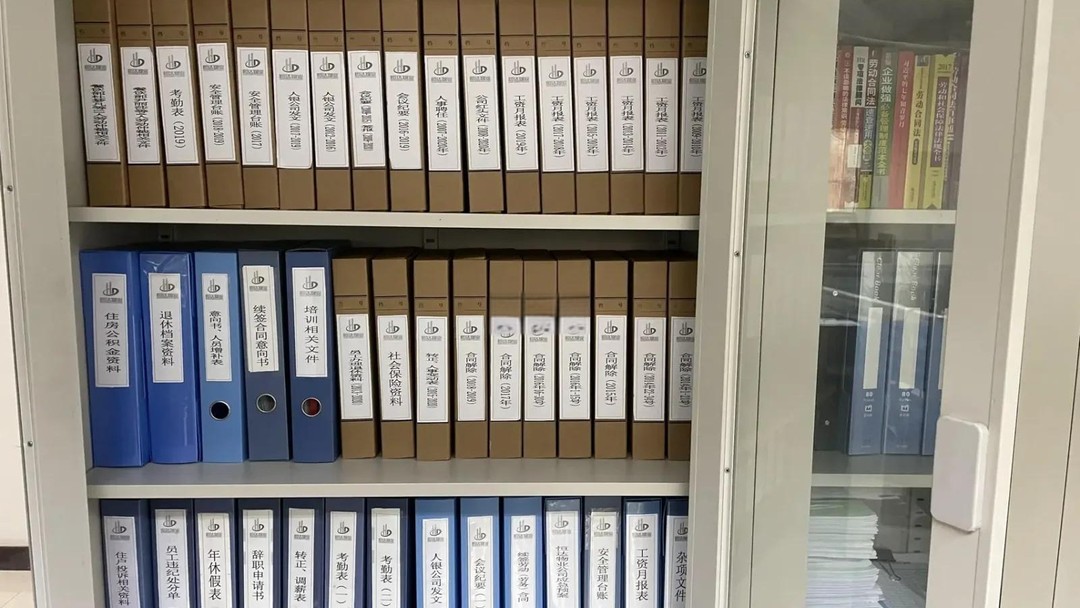
包干制下最常见的误区,是把"不用编预算"理解成"不用留证据"。事实上,预算约束减弱之后,凭证的重要性反而上升了——因为过去靠预算替你说话,现在只能靠材料说话。一份站得住的支出记录,通常要能回答四个问题:谁批准买的、买了什么、谁验收的、钱付给了谁。
落到具体做法上,采购要有申请和审批记录,哪怕金额不大,一封邮件或系统里的流程截图也算;金额稍大的要有比价或询价记录,三家报价的聊天记录截图同样有效。合同、发票、验收单、入库或领用记录要能串成一条线。测试化验加工要有原始数据或报告,会议要有通知、议程、签到和现场照片,差旅要有审批单、行程单和住宿明细。劳务费尤其要注意,人员名单、承担的工作、工作量的确认、银行转账记录,一样都不能少,尽量不要用现金发放。
还有一个实操细节:电子发票要存原件,也就是PDF或OFD文件本身,截图不算。很多单位的财务系统会要求上传原件,自己电脑里也得留一份,别只留在邮箱里。归档也别拖到结题前突击整理,临时补出来的材料时间线往往对不上,反而更引人注意。结题之后凭证仍要按会计档案的要求保存,不要急着清理。
☐ 这笔钱和任务书里的研究内容说得上关系吗
合格:一句话能说清用途和对应任务。不合格:只能解释成"项目需要"。
☐ 审批、合同、发票、验收、付款能串成一条线吗
合格:五样齐全,时间顺序合理。不合格:只有一张发票。
☐ 收款方和课题组成员有没有利害关系
合格:无关,或已按规定申报备案。不合格:亲属公司、自己参股,且没报。
☐ 劳务费名单上的人真的参与了吗
合格:有工作记录、有工作量确认、钱到本人账户。不合格:挂名、代签、现金发放。
☐ 电子发票存的是原件还是截图
合格:PDF或OFD原件单独存档。不合格:只有聊天记录里的图片。
最后要提醒的是,包干制的具体执行口径,各单位差别不小。哪些项目适用、结余怎么统筹、负面清单列了哪些、多大金额需要比价,都以本单位的实施细则和财务制度为准。动手花钱之前花十分钟翻一遍,比事后解释几个月要划算得多。政策给的是空间,能不能用得踏实,取决于你有没有把"说得清"这件事,做成日常动作。
钱可以花得自由,但要花得说得清
关于 PaperOK
专为毕业论文打造的 AIGC 检测、查重和降 AIGC 工具,登录后每天可免费检测 20 次。
论文查重、AIGC检测全部免费
科研AI工具,助你顺利毕业
 扫码关注公众号